Nghị định 144/2026/NĐ-CP: Những thay đổi trọng yếu về thuế GTGT
Chi tiết Nghị định 144/2026/NĐ-CP về thuế GTGT: Mở rộng đối tượng miễn thuế bảo hiểm, quy tắc khấu trừ mới và điều kiện thanh toán không dùng tiền mặt. Xem ngay!
Nghị định 144/2026/NĐ-CP mang đến những thay đổi mang tính bước ngoặt về thuế giá trị gia tăng, giúp doanh nghiệp và cá nhân tối ưu hóa nghĩa vụ thuế thông qua việc mở rộng đối tượng miễn thuế.
Việc ban hành Nghị định 144/2026/NĐ-CP nhằm sửa đổi, bổ sung một số điều của Nghị định số 181/2025/NĐ-CP không chỉ đơn thuần là điều chỉnh kỹ thuật mà còn thể hiện định hướng điều tiết kinh tế của Nhà nước, đặc biệt trong lĩnh vực bảo hiểm, tài chính và quản lý tài nguyên.
Mở rộng đối tượng không chịu thuế GTGT: Ưu tiên an sinh và nông nghiệp
Một trong những điểm đáng chú ý nhất của Nghị định 144/2026/NĐ-CP là việc bổ sung danh mục các đối tượng không chịu thuế GTGT, tập trung mạnh vào các dịch vụ bảo vệ con người và phát triển kinh tế biển, nông nghiệp. Cụ thể, các nhóm sau đây sẽ được áp dụng:
- Bảo hiểm con người: Bao gồm bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm người học và các dịch vụ bảo hiểm liên quan trực tiếp đến con người.
- Nông nghiệp và Thủy sản: Bảo hiểm vật nuôi, cây trồng và các dịch vụ bảo hiểm nông nghiệp khác. Đặc biệt, các loại bảo hiểm cho tàu, thuyền, thiết bị phục vụ đánh bắt thủy sản cũng được đưa vào diện không chịu thuế để hỗ trợ ngư dân.
- Hoạt động dầu khí: Bảo hiểm cho các công trình, thiết bị dầu khí và tàu chứa dầu mang quốc tịch nước ngoài do nhà thầu/nhà thầu phụ nước ngoài thuê hoạt động tại vùng biển Việt Nam hoặc vùng biển chồng lấn theo thỏa thuận khai thác chung.
- Tái bảo hiểm: Thực hiện theo đúng quy định của pháp luật về kinh doanh bảo hiểm.
Đối với lĩnh vực tài chính và chứng khoán, Nghị định làm rõ hơn các hoạt động không chịu thuế, bao gồm việc bán nợ (bao gồm bán khoản phải trả và khoản phải thu) và bán chứng chỉ tiền gửi. Điều này giúp khơi thông dòng vốn và tạo điều kiện thuận lợi hơn cho các tổ chức tín dụng trong việc xử lý nợ.
Đáng chú ý, Nhà nước tiếp tục kiên trì định hướng hạn chế xuất khẩu tài nguyên thô. Theo đó, các sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác (chưa hoặc đã chế biến nhưng nằm trong danh mục không khuyến khích xuất khẩu tại Phụ lục I, II) sẽ không chịu thuế GTGT. Bộ Công Thương sẽ là đơn vị chủ trì đề xuất điều chỉnh danh mục này để phù hợp với biến động kinh tế - xã hội từng thời kỳ.
Chi tiết quy tắc khấu trừ thuế GTGT đầu vào cho doanh nghiệp
Điểm mấu chốt mà các kế toán viên và chủ doanh nghiệp cần lưu ý là nguyên tắc khấu trừ khi hàng hóa, dịch vụ được sử dụng đồng thời cho cả mục đích chịu thuế và không chịu thuế. Nghị định 144/2026/NĐ-CP quy định rõ: Chỉ được khấu trừ số thuế GTGT đầu vào tương ứng với phần sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế.
Để thực hiện điều này, cơ sở kinh doanh có hai phương án hạch toán:
- Hạch toán riêng: Tách bạch rõ ràng thuế GTGT đầu vào được khấu trừ và không được khấu trừ.
- Hạch toán theo tỷ lệ: Nếu không thể tách riêng, số thuế được khấu trừ sẽ tính theo tỷ lệ phần trăm giữa doanh thu chịu thuế GTGT so với tổng doanh thu bán ra trong kỳ.
Trong đó, tổng doanh thu bao gồm: Doanh thu chịu thuế, doanh thu không chịu thuế, giá trị gia tăng từ mua bán vàng bạc đá quý (trừ trường hợp giá trị gia tăng âm) và các doanh thu đặc thù khác. Đối với các tổ chức tín dụng, ngân hàng, công ty chứng khoán và bảo hiểm, doanh thu sẽ được xác định theo luật chuyên ngành tương ứng.
Quy định về chứng từ thanh toán không dùng tiền mặt cho mua trả góp
Đối với các giao dịch mua trả chậm hoặc trả góp có giá trị từ 05 triệu đồng trở lên, Nghị định 144/2026/NĐ-CP đưa ra một cơ chế linh hoạt nhưng chặt chẽ về chứng từ thanh toán:
- Giai đoạn đầu: Doanh nghiệp được khấu trừ thuế GTGT đầu vào dựa trên hợp đồng văn bản và hóa đơn, ngay cả khi chưa có chứng từ thanh toán không dùng tiền mặt (do chưa đến hạn thanh toán).
- Khi đến hạn thanh toán: Nếu không có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp bắt buộc phải kê khai điều chỉnh giảm số thuế GTGT đã khấu trừ vào kỳ tính thuế phát sinh nghĩa vụ thanh toán.
- Khôi phục khấu trừ: Sau khi đã điều chỉnh giảm, nếu doanh nghiệp bổ sung được chứng từ thanh toán không dùng tiền mặt, họ sẽ được kê khai khấu trừ lại vào kỳ tính thuế có chứng từ đó.
Lời khuyên chuyên gia: Do Nghị định 144/2026/NĐ-CP có hiệu lực từ ngày 20/6/2026, các doanh nghiệp nên rà soát lại hệ thống hạch toán, đặc biệt là các hợp đồng trả góp và danh mục bảo hiểm để cập nhật kịp thời, tránh sai sót trong việc kê khai thuế.
Bạn có thắc mắc về cách tính tỷ lệ khấu trừ cho mô hình kinh doanh đặc thù của mình? Hãy chia sẻ dưới phần bình luận hoặc liên hệ với chuyên gia tư vấn thuế để được hỗ trợ chi tiết!
Câu hỏi thường gặp (FAQ)
Những loại bảo hiểm nào mới được miễn thuế GTGT theo Nghị định 144/2026/NĐ-CP?Các loại bảo hiểm nhân thọ, sức khỏe, bảo hiểm người học, bảo hiểm vật nuôi, cây trồng, bảo hiểm nông nghiệp và bảo hiểm tàu thuyền phục vụ đánh bắt thủy sản được bổ sung vào đối tượng không chịu thuế GTGT.
Cách tính khấu trừ thuế GTGT khi hàng hóa dùng chung cho cả mục đích chịu thuế và không chịu thuế?Doanh nghiệp hạch toán riêng phần thuế được khấu trừ. Nếu không hạch toán riêng được, số thuế được khấu trừ sẽ tính theo tỷ lệ % giữa doanh thu chịu thuế GTGT trên tổng doanh thu bán ra trong kỳ.
Điều kiện khấu trừ thuế GTGT đối với hàng mua trả góp từ 5 triệu đồng trở lên là gì?Cần có hợp đồng văn bản, hóa đơn GTGT và chứng từ thanh toán không dùng tiền mặt. Nếu chưa đến hạn thanh toán, doanh nghiệp vẫn được khấu trừ, nhưng phải điều chỉnh giảm nếu đến hạn mà không có chứng từ thanh toán.
Câu hỏi thường gặp
Những loại bảo hiểm nào mới được miễn thuế GTGT theo Nghị định 144/2026/NĐ-CP?
Các loại bảo hiểm nhân thọ, sức khỏe, bảo hiểm người học, bảo hiểm vật nuôi, cây trồng, bảo hiểm nông nghiệp và bảo hiểm tàu thuyền phục vụ đánh bắt thủy sản được bổ sung vào đối tượng không chịu thuế GTGT.
Cách tính khấu trừ thuế GTGT khi hàng hóa dùng chung cho cả mục đích chịu thuế và không chịu thuế?
Doanh nghiệp hạch toán riêng phần thuế được khấu trừ. Nếu không hạch toán riêng được, số thuế được khấu trừ sẽ tính theo tỷ lệ % giữa doanh thu chịu thuế GTGT trên tổng doanh thu bán ra trong kỳ.
Điều kiện khấu trừ thuế GTGT đối với hàng mua trả góp từ 5 triệu đồng trở lên là gì?
Cần có hợp đồng văn bản, hóa đơn GTGT và chứng từ thanh toán không dùng tiền mặt. Nếu chưa đến hạn thanh toán, doanh nghiệp vẫn được khấu trừ, nhưng phải điều chỉnh giảm nếu đến hạn mà không có chứng từ thanh toán.
Quy trình & thành phần
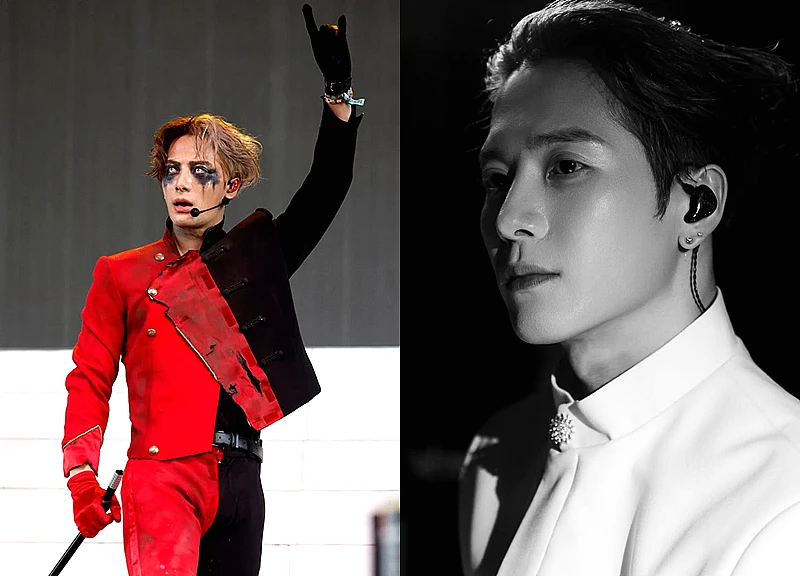
Jackson Wang tại Coachella: Nghệ thuật ảo giác và nỗ lực tìm lại hào quang
Khám phá màn trình diễn gây sốc của Jackson Wang tại Coachella cùng phân tích chi tiết về sự nghiệp, những góc khuất trầm cảm và thách thức hiện tại của nam ca sĩ.
Hải Phòng "thay áo mới" với chuỗi sự kiện văn hóa chào Lễ hội Hoa Phượng Đỏ
Khám phá chuỗi hoạt động văn hóa nghệ thuật đặc sắc tại Hải Phòng chào mừng Lễ hội Hoa Phượng Đỏ 2026. Trải nghiệm ẩm thực, âm nhạc và di sản Đất Cảng ngay!
Nghịch lý Philippines: Thâm hụt thương mại kỷ lục trong khối ASEAN
Philippines đối mặt với thâm hụt thương mại lớn nhất ASEAN, lên tới 26,8 tỷ USD. Phân tích nguyên nhân, rủi ro và giải pháp xoay chuyển cán cân kinh tế tại đây!
Ngành Ngân hàng 2026: "Huyết mạch" thúc đẩy GDP tăng trưởng trên 10%
Khám phá vai trò then chốt của ngành Ngân hàng trong việc phân bổ vốn, thúc đẩy GDP 2026 tăng trên 10% và giải pháp kiểm soát lạm phát bền vững. Xem ngay!