Ngành Ngân hàng 2026: "Huyết mạch" thúc đẩy GDP tăng trưởng trên 10%
Khám phá vai trò then chốt của ngành Ngân hàng trong việc phân bổ vốn, thúc đẩy GDP 2026 tăng trên 10% và giải pháp kiểm soát lạm phát bền vững. Xem ngay!
Ngành Ngân hàng thúc đẩy tăng trưởng kinh tế 2026 đóng vai trò là huyết mạch điều tiết dòng vốn, quyết định khả năng hiện thực hóa mục tiêu tăng trưởng GDP trên 10% của quốc gia.
Bước sang năm 2026, Việt Nam chính thức triển khai Kế hoạch phát triển kinh tế - xã hội giai đoạn 2026 - 2030. Với mục tiêu đầy tham vọng là tăng trưởng GDP từ 10% trở lên và kiểm soát chỉ số giá tiêu dùng (CPI) bình quân ở mức 4,5%, áp lực điều hành chính sách tiền tệ đang đè nặng lên vai Ngân hàng Nhà nước (NHNN). Trong kịch bản này, hệ thống ngân hàng không chỉ đơn thuần là đơn vị cung cấp vốn mà phải trở thành trung tâm điều phối, đảm bảo dòng tiền chảy đúng, chảy đủ vào các khu vực sản xuất then chốt.
Dòng vốn tín dụng 2026: Thẩm thấu mạnh vào các động lực tăng trưởng
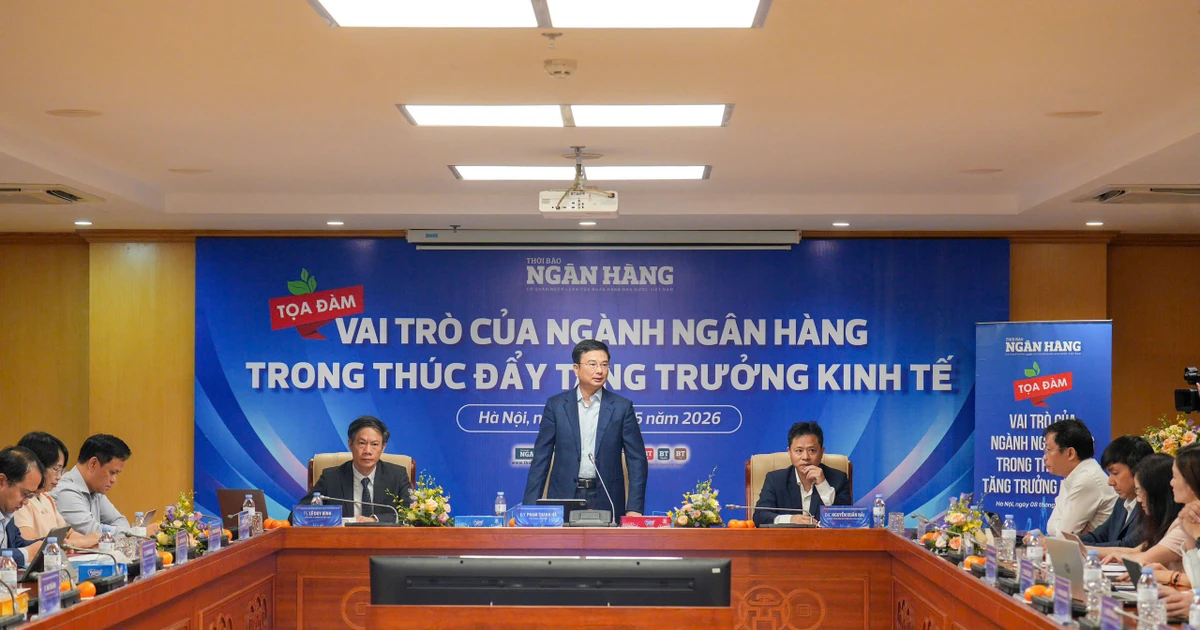
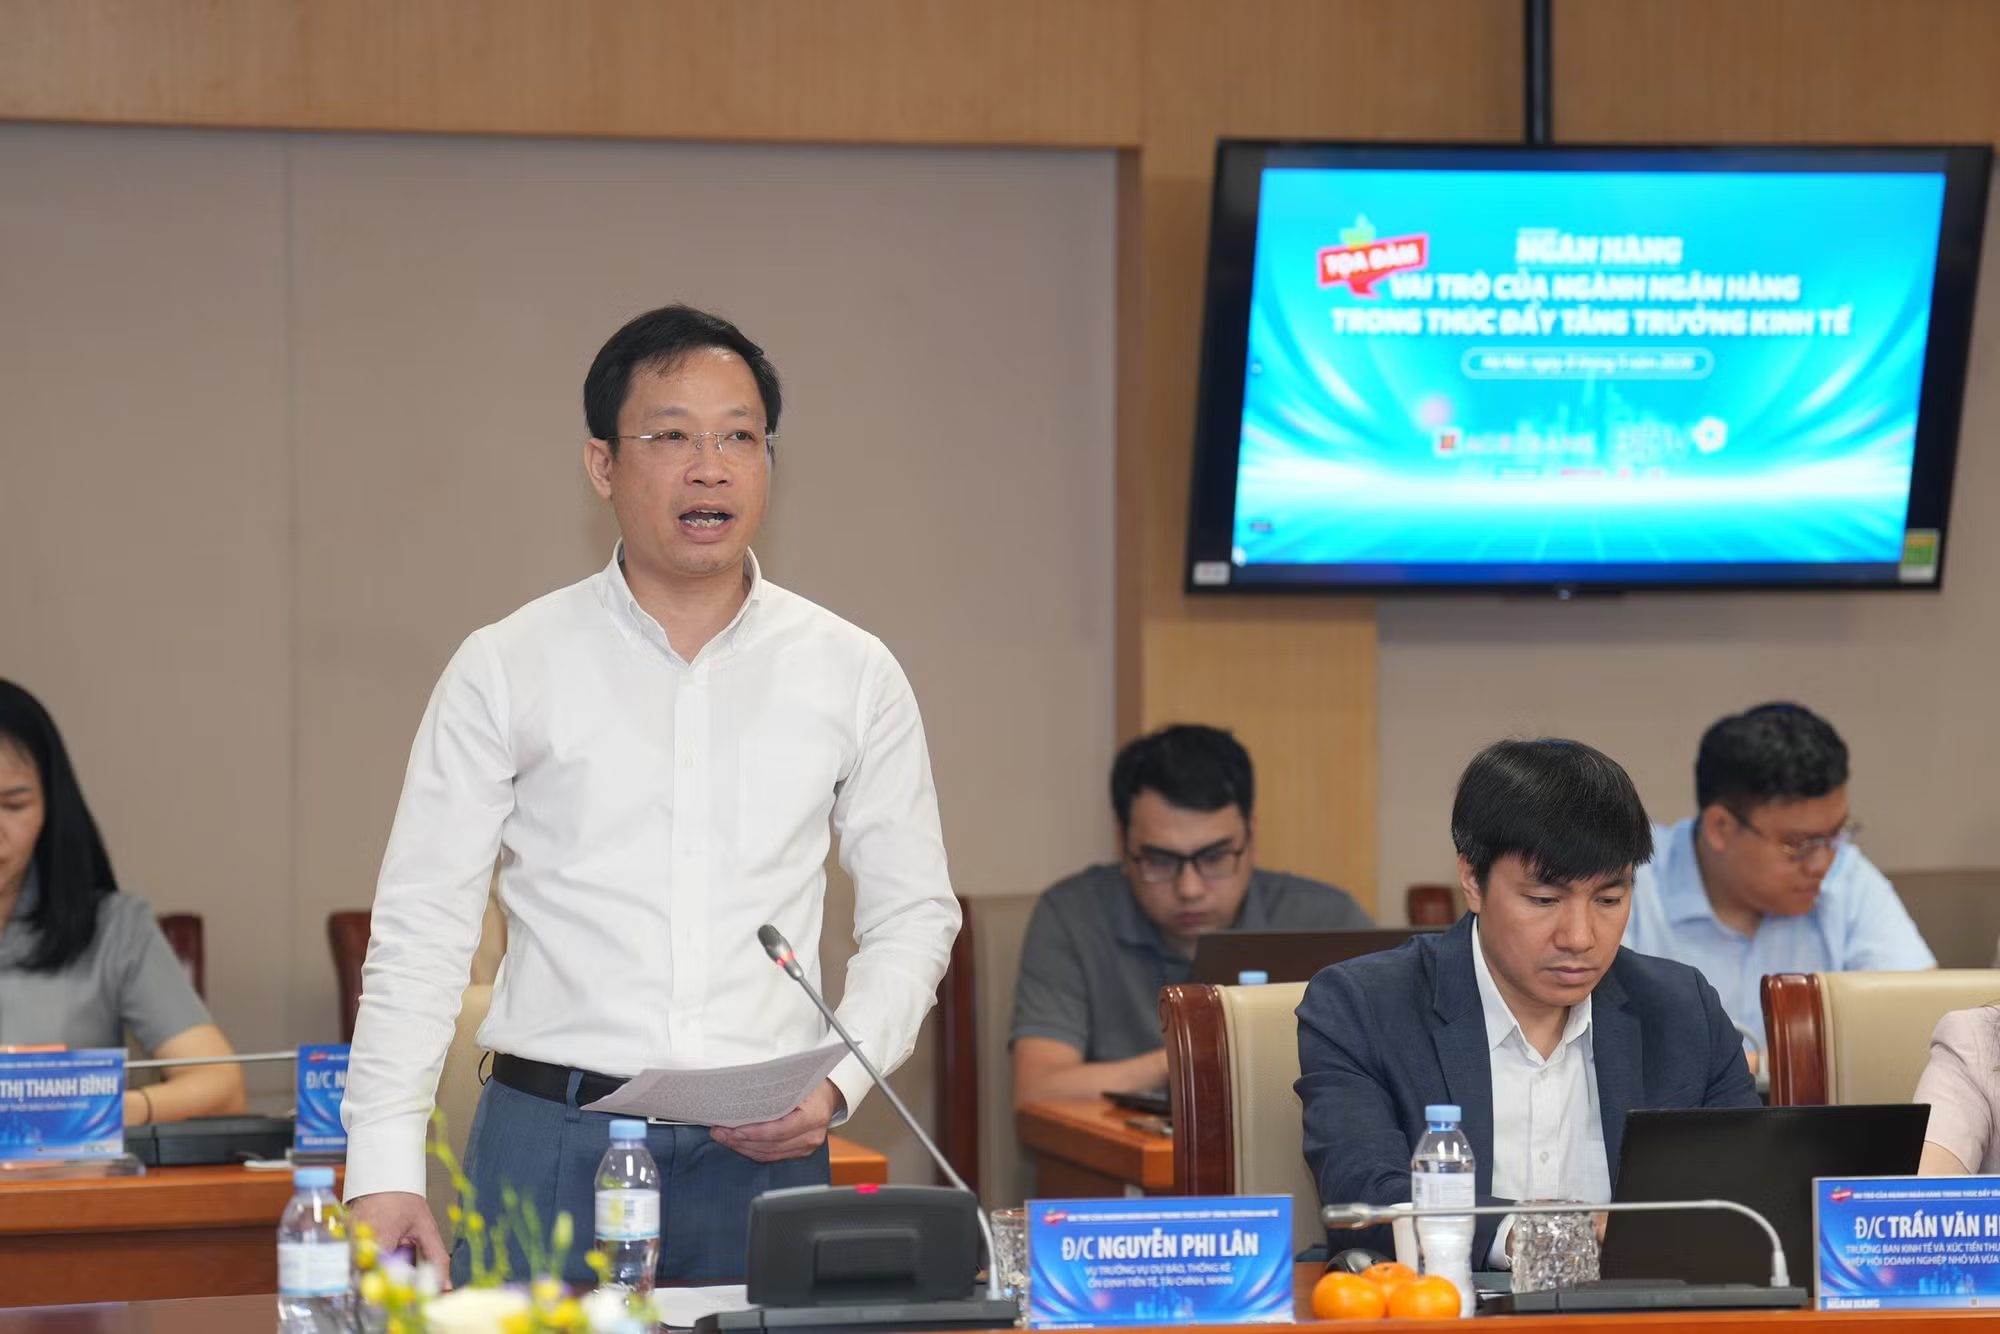
Theo phân tích từ các chuyên gia tại tọa đàm “Vai trò ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế”, chức năng cốt lõi của ngành ngân hàng hiện nay là tối ưu hóa việc huy động và phân bổ nguồn lực tài chính. Việc điều hướng dòng vốn vào các lĩnh vực ưu tiên không chỉ giúp doanh nghiệp mở rộng sản xuất mà còn là công cụ để ổn định kinh tế vĩ mô.
Số liệu thực tế cho thấy sự chuyển dịch tích cực trong cơ cấu tín dụng. Tính đến ngày 28/4/2026, dư nợ tín dụng toàn hệ thống đã vượt mốc 19,4 triệu tỷ đồng, ghi nhận mức tăng 4,42% so với cuối năm 2025 và tăng trưởng mạnh mẽ 18,26% so với cùng kỳ năm trước. Điều đáng chú ý là sự phân bổ vốn đang bám sát cơ cấu ngành kinh tế:
- Lĩnh vực Dịch vụ: Chiếm tỷ trọng áp đảo với 70,5%.
- Công nghiệp và Xây dựng: Chiếm 23,5%.
- Nông nghiệp: Chiếm khoảng 6%.
Đặc biệt, những lĩnh vực mang tính chiến lược như xuất khẩu và doanh nghiệp ứng dụng công nghệ cao đang cho thấy sức hấp dẫn lớn với tốc độ tăng trưởng tín dụng quý 1⁄2026 lần lượt đạt 11,2% và 18,81%. Đây chính là những “đầu tàu” sẽ kéo tăng trưởng GDP trong giai đoạn tới.
Điểm sáng từ khu vực “Tam nông” và tư duy cho vay hiện đại
Không chỉ tập trung vào công nghiệp nặng hay hạ tầng, tín dụng năm 2026 tiếp tục là điểm tựa vững chắc cho khu vực nông nghiệp, nông dân và nông thôn. Trong đó, Agribank tiếp tục khẳng định vị thế chủ lực khi nắm giữ dư nợ cho vay nông nghiệp, nông thôn khoảng 1,3 triệu tỷ đồng, chiếm hơn 30% tổng dư nợ toàn ngành trong phân khúc này.
Một bước tiến quan trọng trong tư duy quản trị rủi ro là việc chuyển dịch từ cho vay dựa trên tài sản thế chấp sang quản lý theo dòng tiền và phương án sản xuất. Cách tiếp cận này không chỉ giúp xóa bỏ rào cản cho những hộ nông dân, hợp tác xã thiếu tài sản bảo đảm mà còn thúc đẩy tái cơ cấu nông nghiệp theo hướng “xanh”, giảm phát thải và ứng dụng công nghệ cao, tạo ra giá trị gia tăng bền vững.
Những “cơn gió ngược”: Áp lực lạm phát và rủi ro thanh khoản
Tuy nhiên, bức tranh tăng trưởng không chỉ có màu hồng. Ngành ngân hàng năm 2026 đang phải đối mặt với những thách thức mang tính hệ thống. Đầu tiên là rủi ro kỳ hạn: khi 80% vốn huy động là ngắn hạn nhưng nhu cầu vốn trung và dài hạn cho phát triển hạ tầng lại cực kỳ lớn.
Thứ hai, tỷ lệ tín dụng/GDP năm 2025 chạm mức 145% cho thấy nền kinh tế Việt Nam vẫn phụ thuộc quá lớn vào vốn ngân hàng, thiếu sự đa dạng từ thị trường trái phiếu hay cổ phiếu.
Đặc biệt, biến động địa chính trị tại Trung Đông đã đẩy giá dầu và nhiên liệu thế giới leo thang, gây ra áp lực lạm phát chi phí đẩy. Thực tế tháng 4⁄2026, lạm phát đã tăng hơn 5% so với cùng kỳ, vượt mức mục tiêu 4,5% của Quốc hội. Điều này tạo ra một bài toán hóc búa cho NHNN: Làm sao để vừa giảm lãi suất hỗ trợ doanh nghiệp, vừa kiềm chế lạm phát và ổn định tỷ giá trong bối cảnh nguy cơ nhập siêu quay trở lại.
Chiến lược linh hoạt để phát triển bền vững giai đoạn 2026 - 2030
Để vượt qua những rào cản, ngành ngân hàng sẽ triển khai một lộ trình tín dụng chủ động và linh hoạt. Trọng tâm sẽ là rà soát, hoàn thiện cơ chế điều hành vốn phù hợp với diễn biến vĩ mô, không chạy theo số lượng mà tập trung vào chất lượng tín dụng.
Việc đồng thuận giảm lãi suất huy động và cho vay là minh chứng cho quyết tâm chia sẻ khó khăn với cộng đồng doanh nghiệp. Tuy nhiên, về lâu dài, giải pháp căn cơ chính là nâng cao khả năng hấp thụ vốn của các doanh nghiệp nhỏ và vừa (SMEs) thông qua việc cải thiện minh bạch tài chính và phương án kinh doanh khả thi.
Góc nhìn chuyên gia: Tăng trưởng GDP 10% là một mục tiêu đầy thách thức. Ngành ngân hàng không thể đơn độc gánh vác mà cần sự phối hợp đồng bộ với chính sách tài khóa. Việc chuyển dịch từ “tín dụng dựa trên tài sản” sang “tín dụng dựa trên hiệu quả dòng tiền” chính là chìa khóa để giải phóng nguồn lực cho những doanh nghiệp thực sự có năng lực sản xuất.
Bạn đánh giá thế nào về khả năng đạt mục tiêu GDP 10% của Việt Nam trong năm 2026? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Mục tiêu tăng trưởng GDP và CPI năm 2026 là bao nhiêu?Mục tiêu tăng trưởng GDP được đặt ra là từ 10% trở lên và kiểm soát CPI bình quân khoảng 4,5%.
Ngành Ngân hàng đối mặt với những thách thức chính nào trong năm 2026?Những thách thức lớn bao gồm: áp lực lạm phát do giá năng lượng tăng, rủi ro kỳ hạn (vốn ngắn hạn cho vay dài hạn), tỷ lệ tín dụng/GDP cao và áp lực tỷ giá do nhập siêu.
Agribank đã thay đổi phương thức cho vay như thế nào để hỗ trợ nông dân?Agribank chuyển dần từ cho vay dựa trên tài sản thế chấp sang quản lý theo dòng tiền và phương án sản xuất, giúp hộ nông dân và hợp tác xã dễ tiếp cận vốn hơn.
Câu hỏi thường gặp
Mục tiêu tăng trưởng GDP và CPI năm 2026 là bao nhiêu?
Mục tiêu tăng trưởng GDP được đặt ra là từ 10% trở lên và kiểm soát CPI bình quân khoảng 4,5%.
Ngành Ngân hàng đối mặt với những thách thức chính nào trong năm 2026?
Những thách thức lớn bao gồm: áp lực lạm phát do giá năng lượng tăng, rủi ro kỳ hạn (vốn ngắn hạn cho vay dài hạn), tỷ lệ tín dụng/GDP cao và áp lực tỷ giá do nhập siêu.
Agribank đã thay đổi phương thức cho vay như thế nào để hỗ trợ nông dân?
Agribank chuyển dần từ cho vay dựa trên tài sản thế chấp sang quản lý theo dòng tiền và phương án sản xuất, giúp hộ nông dân và hợp tác xã dễ tiếp cận vốn hơn.
Quy trình & thành phần
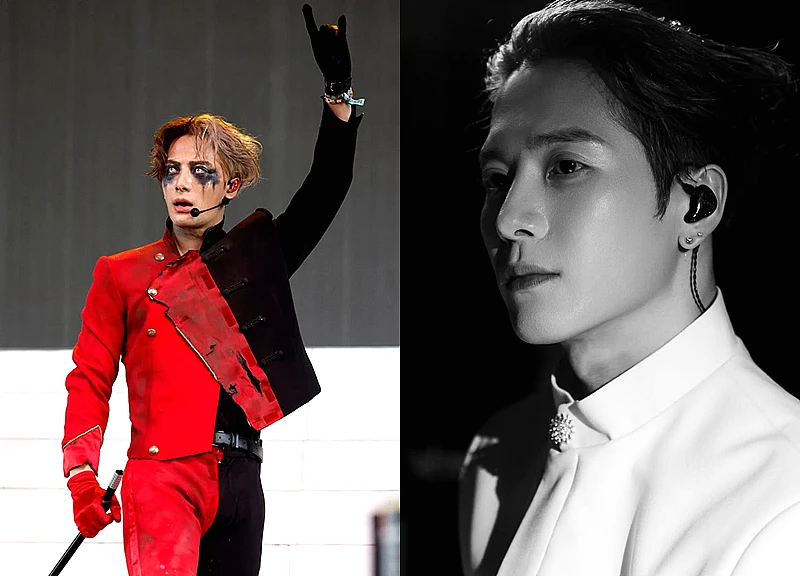
Jackson Wang tại Coachella: Nghệ thuật ảo giác và nỗ lực tìm lại hào quang
Khám phá màn trình diễn gây sốc của Jackson Wang tại Coachella cùng phân tích chi tiết về sự nghiệp, những góc khuất trầm cảm và thách thức hiện tại của nam ca sĩ.
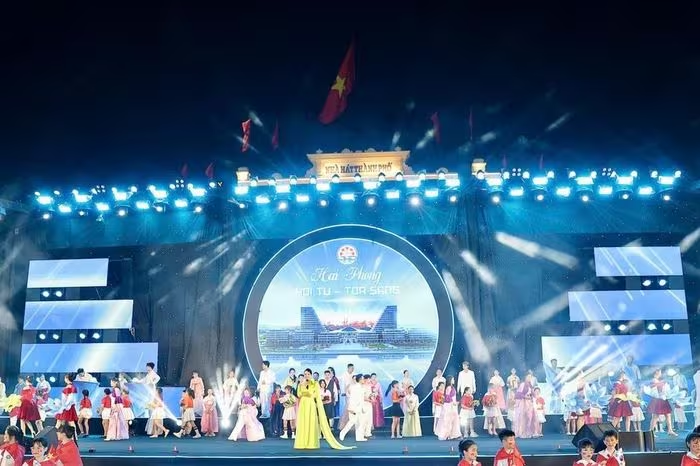
Hải Phòng "thay áo mới" với chuỗi sự kiện văn hóa chào Lễ hội Hoa Phượng Đỏ
Khám phá chuỗi hoạt động văn hóa nghệ thuật đặc sắc tại Hải Phòng chào mừng Lễ hội Hoa Phượng Đỏ 2026. Trải nghiệm ẩm thực, âm nhạc và di sản Đất Cảng ngay!
Nghịch lý Philippines: Thâm hụt thương mại kỷ lục trong khối ASEAN
Philippines đối mặt với thâm hụt thương mại lớn nhất ASEAN, lên tới 26,8 tỷ USD. Phân tích nguyên nhân, rủi ro và giải pháp xoay chuyển cán cân kinh tế tại đây!
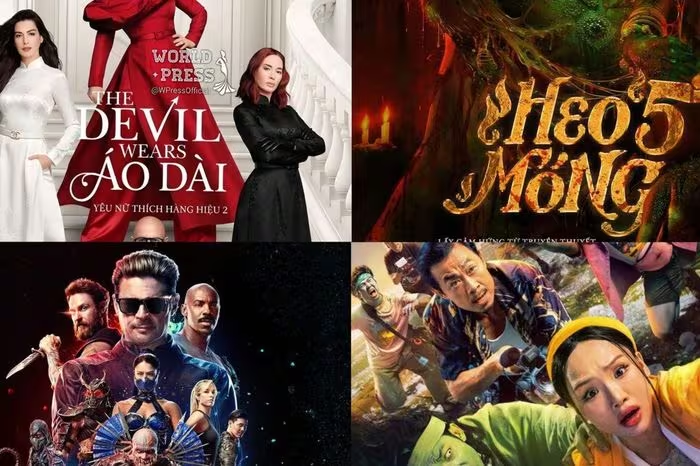
Cuộc chiến phòng vé ngày 8/5: Phim Việt "thở dốc" trước sức ép bom tấn
Cục diện phòng vé ngày 8/5 chứng kiến cuộc rượt đuổi doanh thu kịch tính giữa Heo Năm Móng và Mortal Kombat 2. Liệu phim Việt có giữ được ngôi vương? Xem ngay!